Queda no ICMS pressiona orçamento de Ibirubá e deve reduzir capacidade de investimentos em 2027
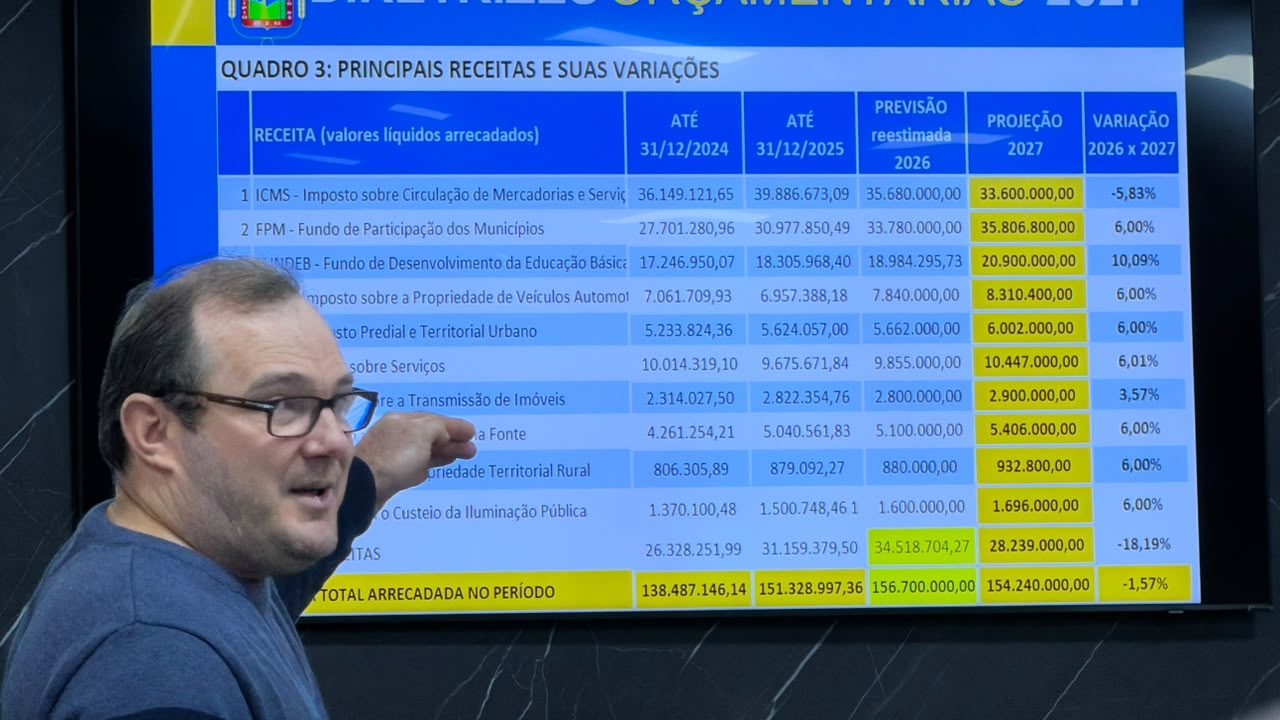
Contador do Município, Éder Donato, detalha projeções da LDO, aponta perda estimada de cerca de R$ 10 milhões relacionada à participação no ICMS e explica como receitas praticamente estáveis e despesas crescentes exigirão revisão de investimentos
Ibirubá deverá entrar em 2027 com um cenário orçamentário mais apertado e menor margem para novos investimentos. A principal preocupação está na redução da participação do município na distribuição do ICMS, que, conforme as projeções apresentadas pelo contador municipal Éder Donato, pode representar um impacto de aproximadamente R$ 10 milhões. O movimento ocorre depois de anos de crescimento do índice de participação de Ibirubá e está relacionado, principalmente, ao desempenho do setor produtivo local.
Os números foram apresentados durante a elaboração da Lei de Diretrizes Orçamentárias (LDO) e posteriormente detalhados por Donato em entrevista ao Jornal da Cidade, da Rádio Cidade FM. Servidor de carreira e contador do Executivo há 11 anos, ele explicou como o Município projeta suas receitas, quais despesas deverão pressionar as contas públicas e por que parte dos investimentos previstos anteriormente poderá precisar ser revista.
A estimativa apresentada para 2027 aponta um orçamento em torno de R$ 154 milhões, considerando Executivo e Legislativo. O valor, no entanto, não significa disponibilidade integral para novos projetos. Grande parte dos recursos já está comprometida com folha de pagamento, contratos, saúde, educação e manutenção dos serviços públicos.
O desafio é justamente fazer essa estrutura funcionar em um momento em que as receitas não deverão avançar na mesma velocidade das despesas.
“Vamos manter a máquina para o ano que vem, reduzir o poder de investimento e ver o que acontece”, resumiu Donato ao explicar a lógica utilizada na construção das projeções.
Do PPA ao dinheiro efetivamente disponível
Para entender os números, Donato explicou que o orçamento municipal passa por três instrumentos principais: Plano Plurianual (PPA), Lei de Diretrizes Orçamentárias (LDO) e Lei Orçamentária Anual (LOA).
O PPA estabelece o planejamento para quatro anos e aponta os principais programas e investimentos pretendidos pelo Município. Isso, entretanto, não significa que todo projeto incluído no plano já tenha dinheiro assegurado.
A cada ano, essas intenções precisam ser confrontadas com a realidade da arrecadação.
É nesse momento que entra a LDO.
“A LDO vai traçar todas as diretrizes para elaboração da lei orçamentária, onde vamos colocar as dotações necessárias para fazer os investimentos e manter a máquina pública para o próximo exercício”, explicou.
Depois vem a LOA, que transforma essas diretrizes em dotações orçamentárias para cada área da administração.
Na prática, um investimento pode estar previsto no PPA, ser considerado prioritário pela administração e, ainda assim, precisar ser adiado caso a receita projetada não seja suficiente.
Entre os projetos considerados prioritários estão, por exemplo, o novo Parque de Máquinas e investimentos na educação. Porém, a queda esperada na arrecadação já obriga o Município a reavaliar quanto poderá efetivamente investir com recursos próprios.
ICMS é o principal alerta
O ponto que mais chama atenção nas projeções para 2027 é o ICMS.
Parte do imposto arrecadado pelo Estado retorna aos municípios conforme critérios de participação. Ibirubá vinha aumentando sua fatia ao longo dos últimos anos, acompanhando o desempenho de sua atividade econômica.
Segundo Donato, em 2018 o índice de participação do Município era de aproximadamente 0,2885. A partir daquele momento, Ibirubá acumulou crescimento de cerca de 31% nesse indicador até 2025.
O movimento, porém, se inverteu.
De acordo com os dados apresentados pelo contador, houve queda próxima de 12% no último período e a projeção é de que, considerando dois anos, Ibirubá possa perder aproximadamente 25% do tamanho da participação que havia conquistado.
Em valores financeiros, o efeito estimado gira em torno de R$ 10 milhões.
Isso não significa que R$ 10 milhões existentes no caixa municipal serão retirados. Trata-se de receita que deixa de ingressar em relação ao patamar que poderia ser alcançado caso a participação do Município fosse mantida.
Donato relaciona o movimento principalmente à redução do valor adicionado produzido pela economia local, especialmente em setores ligados à indústria e ao segmento metalmecânico.
“Tudo o que o município ganhou ao longo desses sete, oito anos está perdendo praticamente em dois anos”, afirmou ao explicar o comportamento do índice.
A consequência aparece diretamente na capacidade de investimento.
Se menos dinheiro ingressa pelo ICMS e as despesas obrigatórias continuam aumentando, são os investimentos com recursos livres que tendem a sofrer primeiro.
FPM permanece mais estável
Se o cenário estadual preocupa, as transferências federais apresentam comportamento diferente.
O Fundo de Participação dos Municípios (FPM) é uma das principais receitas de Ibirubá depois do ICMS. Conforme Donato, o coeficiente atual do Município é 1,2 e depende, entre outros fatores previstos na legislação, da faixa populacional.
Durante o Censo de 2022 existia expectativa de que Ibirubá pudesse atingir uma população que permitisse avançar para outro coeficiente. Isso não ocorreu.
Segundo a estimativa mencionada pelo contador, uma mudança de 1,2 para 1,4 poderia representar algo entre R$ 4 milhões e R$ 5 milhões adicionais na arrecadação.
Para 2027, entretanto, o FPM é projetado com estabilidade e possibilidade de pequeno crescimento.
O problema, portanto, concentra-se principalmente no ICMS, justamente uma das receitas de maior peso para o Município.
ISS praticamente não cresce em termos reais
A desaceleração econômica também aparece em outro indicador: o Imposto Sobre Serviços (ISS).
Segundo Donato, a arrecadação municipal do ISS está praticamente estável nos últimos três anos. Nominalmente, não houve uma queda acentuada, mas, quando considerada a inflação, o desempenho representa perda em termos reais.
Em períodos anteriores, quando a participação no ICMS estava crescendo, a receita do ISS chegou a registrar avanço próximo de 20% de um ano para outro.
Atualmente, o Município arrecada aproximadamente R$ 10 milhões por ano com o imposto, o equivalente a algo próximo de 7% de um orçamento na faixa dos R$ 150 milhões.
O IPTU apresenta comportamento diferente. A receita vem crescendo gradualmente, tanto pela correção anual quanto pela expansão imobiliária e inclusão de novas construções na base tributária.
Ainda assim, esse avanço não é suficiente para compensar sozinho uma redução expressiva nas transferências relacionadas ao ICMS.
Despesa sobe mesmo quando a receita fica parada
Esse é um dos principais desafios para fechar as contas de 2027.
A projeção é de uma receita praticamente no mesmo patamar, enquanto diversas despesas continuarão sendo reajustadas.
Segundo Donato, a despesa com pessoal teve aumento aproximado de 7% no último período. Para 2027, haverá pelo menos os efeitos inflacionários e reajustes previstos. Contratos mantidos pelo Município também costumam sofrer correções anuais.
A folha para fins dos limites constitucionais está atualmente em torno de 40%, segundo o contador, situação considerada administrável. O problema não está, portanto, em uma extrapolação do limite legal, mas no impacto gerencial que o crescimento das despesas provoca sobre o dinheiro disponível para outras finalidades.
“Você manteve a receita num patamar e sabe que até o ano que vem vai aumentar a despesa de pessoal e de contratos. Então, o poder de investimento, a primeira coisa que a gente faz é cortar os investimentos com recurso livre para conseguir manter a máquina pública”, explicou.
Isso significa que projetos incluídos no PPA poderão precisar ser revistos, adiados ou depender de recursos externos.
Saúde é uma das maiores pressões
Entre as áreas que mais preocupam na composição orçamentária está a saúde.
O setor possui despesas permanentes, contratos, repasses e uma demanda que tende a crescer. Além disso, novas estruturas públicas podem gerar custos futuros de manutenção.
É o caso das novas unidades de saúde em implantação. Uma obra pode ser financiada com recursos externos, mas, depois de pronta, passa a exigir profissionais, equipamentos, energia, manutenção e custeio permanente.
Donato destacou que a abertura de novas estruturas precisará ser considerada durante a elaboração definitiva da LOA. Será necessário avaliar, por exemplo, se profissionais existentes poderão ser remanejados ou se haverá necessidade de novas contratações.
Apesar da preocupação, existem recursos adicionais que ajudam a aliviar parte da pressão.
Conforme o contador, mais de R$ 1 milhão em emendas parlamentares destinadas ao custeio da atenção básica deverá permanecer disponível, obedecendo às regras específicas de aplicação. Além disso, cerca de R$ 1,4 milhão deverá retornar à saúde por meio das emendas impositivas do Legislativo.
Isso não elimina a necessidade de controle.
“A tendência das despesas é sempre crescer”, observou Donato.
Educação tem pouca margem para cortes
Outro exemplo utilizado para demonstrar a rigidez do orçamento é a educação.
Segundo levantamento apresentado pelo contador, aproximadamente 65% das despesas da área estão relacionadas a folha de pagamento, vale e outros custos vinculados aos servidores.
Outros cerca de 11% correspondem ao transporte escolar. Como as linhas foram licitadas recentemente, a tendência é de correção dos contratos.
A merenda representa aproximadamente 4% do orçamento da área.
Quando se somam ainda despesas como energia elétrica, água, telefone e outras obrigações, sobra uma parcela relativamente pequena sobre a qual o gestor efetivamente consegue realizar cortes sem comprometer serviços essenciais.
A estimativa de Donato é de que apenas cerca de 6% a 7% do orçamento da educação ofereça margem mais efetiva de ajuste.
O exemplo ajuda a demonstrar por que uma redução de receita não pode ser automaticamente compensada com cortes proporcionais em todas as secretarias.
Grande parte do orçamento público já nasce comprometida.
Despesas extraordinárias também entram na conta
Além do funcionamento cotidiano da Prefeitura, existem despesas extraordinárias que podem consumir parte dos recursos livres.
Uma delas envolve diferenças de insalubridade de agentes comunitários de saúde e agentes de combate às endemias. Segundo Donato, o impacto estimado do processo está na casa de R$ 1,3 milhão, podendo sofrer atualização.
Outro cálculo realizado pela área contábil envolve a possibilidade de pagamento retroativo relacionado ao período de congelamento de vantagens funcionais durante a pandemia. A estimativa preliminar citada pelo contador é de aproximadamente R$ 1,8 milhão, embora a forma de eventual pagamento dependa de decisão administrativa.
Somados, os dois compromissos podem superar R$ 3 milhões.
São despesas que precisam ser consideradas justamente quando a arrecadação perde força.
Superávit funciona como reserva para oportunidades
Nos últimos exercícios, Ibirubá conseguiu encerrar períodos com recursos em caixa. Essa sobra financeira permite abrir créditos posteriormente e aproveitar oportunidades que não estavam previstas originalmente.
Foi o que ocorreu, por exemplo, com investimentos em habitação e contrapartidas exigidas em convênios.
Donato citou situações em que o Estado disponibiliza determinado valor para uma obra, mas exige participação financeira do Município. Sem recursos próprios disponíveis, mesmo a existência de um convênio pode não ser suficiente para que o projeto saia do papel.
“Se surgiu um convênio e precisa de R$ 1 milhão de contrapartida, vai deixar de pegar? Por isso a questão de trabalhar com superávit”, exemplificou.
A lógica também explica por que o orçamento inicial nem sempre apresenta todo o investimento que será realizado ao longo do ano.
Convênios e emendas parlamentares que ainda não possuem confirmação não são incluídos como receita garantida.
“Daqui a pouco, em dezembro, o município consegue um convênio de R$ 1 milhão para o ano seguinte. Hoje eu não tenho essa previsibilidade. Então essa parte é sempre o extra”, explicou.
Reforma Tributária adiciona incerteza
Além da situação imediata do ICMS, a administração municipal acompanha os efeitos da Reforma Tributária.
A transição para o novo modelo ocorrerá gradualmente, com mudanças envolvendo tributos sobre o consumo e a implementação do IBS e da CBS.
Segundo Donato, os efeitos iniciais ainda são pequenos para o Município, mas a preocupação maior está no futuro modelo de distribuição.
Na avaliação apresentada pelo contador durante a entrevista, critérios ligados à população poderão ganhar peso importante na divisão das receitas. Para municípios de menor população, como Ibirubá, isso desperta preocupação sobre o comportamento futuro da arrecadação.
Ele ponderou, porém, que a transição ainda deverá passar por ajustes e mecanismos de compensação. Por isso, considera prematuro projetar uma perda definitiva em valores específicos.
“A reforma tributária só vai valer efetivamente aqui na ponta do orçamento mais adiante. Estamos fazendo as alterações de lei e adequando o que precisa ser feito”, explicou.
LDO ainda não é o orçamento definitivo
Os números apresentados na audiência pública não significam que todas as despesas de 2027 estejam fechadas.
A LDO estabelece parâmetros.
A próxima etapa será a elaboração da Lei Orçamentária Anual. É durante esse processo que a equipe da Fazenda deverá sentar com cada secretaria para detalhar despesas, rever prioridades e ajustar as dotações à receita efetivamente projetada.
A proposta também passa pelos conselhos municipais em áreas específicas e posteriormente chega ao Legislativo.
Na Câmara, os vereadores poderão apresentar emendas dentro das regras orçamentárias, incluindo as emendas individuais previstas para o exercício.
Mesmo depois da aprovação da LOA, alterações continuam possíveis durante o ano. O orçamento pode receber suplementações, incorporar superávit financeiro, convênios e emendas que surgirem posteriormente ou sofrer ajustes caso determinada receita não se concretize.
É justamente essa diferença entre planejamento e disponibilidade financeira que Donato procura destacar.
Uma obra estar no PPA não significa que será necessariamente executada. Uma dotação existir na LOA também não significa que o dinheiro poderá ser gasto independentemente do comportamento da arrecadação.
A conta precisa fechar.
Para 2027, a fotografia apresentada até agora é de cautela: Ibirubá continua com um orçamento expressivo, mantém indicadores fiscais administráveis e possui possibilidade de incorporar recursos externos e eventuais sobras financeiras. Por outro lado, enfrenta uma das quedas mais significativas de sua participação recente no ICMS justamente quando despesas permanentes continuam crescendo.
Se as projeções se confirmarem, a consequência mais visível não deverá estar inicialmente na interrupção dos serviços públicos, mas na redução da margem para ampliar investimentos com dinheiro próprio.
“Não estamos dizendo que o município está quebrado”, ressaltou Donato durante a entrevista. “Temos impacto, e é um dos maiores que o município já enfrentou de queda de arrecadação.”
É essa equação que agora acompanhará a elaboração da LOA: preservar os serviços existentes, absorver despesas crescentes, definir quais investimentos realmente cabem no caixa e buscar emendas, convênios e outras fontes para evitar que projetos previstos para Ibirubá permaneçam apenas no papel.